
経理にAIを使う前に|メリット・デメリットと依頼先の選び方
御社では、取引先から届く請求書を経理の担当者が1枚ずつ会計ソフトに入力し、勘定科目を選んでいませんか。月末に入力と照合が集中し、担当者が休むと締めが遅れるようなら、この手間の一部はAIで減らせる可能性があります。まず、いま使っている会計ソフトのAI機能を御社の過去の請求書で試してください。複数のシステムをまたぐ照合や独自の承認の流れのように、標準の機能では確認の手間が減らない部分だけを、依頼先に検証してもらいます。AIが作った仕訳は人が承認し、誰が確定したかを記録に残します。AIの候補に誤りがあった仕訳も、税務署や監査人に説明するのは御社です。
「経理にもAIを」と言われたものの、会計ソフトの機能で足りるのか、作る必要があるのか分からない。そんな経営層の方と、上司に説明する経理の担当者の方に向けて、メリットとデメリット、2026年10月に変わったインボイスの経過措置(登録のない取引先からの仕入れでも、消費税の一部を差し引ける特例)との関係、依頼先に確認してほしい5つの点をまとめました。
- 経理のどの作業にAIが使え、どこに人の承認が残るか
- 経理のAIのメリット・リスクと、導入前に必要な対策の一覧
- 会計ソフトのAI機能で足りるかの見分け方と、依頼先に聞く5つの点
- 2026年10月に変わったインボイスの経過措置と、AIで請求書を受け取るときの注意点
- 弊社が架空の請求書60件で試した、過去の仕訳を渡すと正しく判定できる件数は増えるか
経理でAIが手伝えるのは、どの作業か
経理のAI活用とは、請求書の読み取りや仕訳の候補づくり、経費申請のチェック、月次の照合をAIに任せ、仕訳の確定と支払の承認を人が行う取り組みのことです。支払ってよいか、どの科目で計上するか、経費として認めるかは、人が決めます。
- AIに任せやすい作業
- 人が判断する作業
- 請求書の受け取り読み取って、登録番号を照合する支払ってよいかを承認する
- 仕訳過去の仕訳から科目と税区分の候補を出す仕訳を確定し、承認する
- 経費精算規程に合わない申請に印を付ける認めるか、差し戻すかを決める
- 月次決算残高と明細のずれを一覧にする修正仕訳を入れ、締める
図の「人が判断する作業」は、税務調査や監査で「誰が決めたか」を問われるところです。AIの出力は候補として人に渡し、承認した人と日時を残す形を基本にします。
経理で「AI」と呼ばれるものには、性質の違う3つの道具が混ざっています。請求書の文字を読み取るのがAI-OCR、読み取った内容から科目の候補や規程に合わない点を考えるのが生成AI、決まった画面操作を繰り返すのがRPAです。実際には、この3つを組み合わせて使う場面が多くなります。
| 道具 | 得意なこと | 苦手なこと | 経理での例 |
|---|---|---|---|
| AI-OCR | 紙やPDFの文字を、項目ごとのデータにする | 読み取った内容の意味の判断 | 請求書の金額・日付・登録番号の読み取り |
| 生成AI | 文章や過去の例から、候補や理由を考える | 毎回同じ答えを出すこと。根拠のない判断 | 科目と税区分の候補、規程に合わない経費申請の指摘 |
| RPA | 決まった画面操作を、同じ手順で繰り返す | 手順や画面が変わったときの対応 | 会計ソフトへの転記、銀行の明細の取り込み |
経理のAI活用は、どのくらい広がっているか
経理担当者946人に勤務先のことを聞いた民間の調査では、経理業務でAIを使っている会社は27.8%で、1年前の18.9%から増えています。一方で、AIの結果が正しいか信用しきれない、人が全件を確かめる手間が残る、という不安を挙げる経理担当者も少なくありません。経理に絞ったAIの利用率を示す公的機関の調査は、見当たりませんでした。
| 指標 | 数字 | 母数 | 出典(公表日) |
|---|---|---|---|
| 経理業務でAIを活用している企業 | 27.8%(前年18.9%) | 経理・財務を担当する従業員946人が、勤務先について答えた | 経理向けAIサービス会社の調査(2026年5月27日) |
| AIの課題:既存業務システムとのデータ連携やシステム連携が円滑でない | 28.1% | 同上 | 同上 |
| AIを導入・活用するうえでのハードルや不安:AIの判定や処理結果が本当に正しいか信用しきれない/AIが出した結果を人間が全件チェックする手間が発生する(複数回答) | 33.4%/25.4% | 従業員100名未満の会社の経理担当者515名(AIを導入していない人を含む) | 出典:「経理業務のAI・DX活用に関する実態調査」弥生調べ(2026年3月30日) |
| AIに任せたい業務 | 入力ミス・重複・不正などの自動チェック49.1%、仕訳入力の自動化34.6%、領収書や請求書の読み取り31.7% | 同上 | 同上 |
| 生成AIを「活用している」会社(全業務)/懸念の1位「情報の正確性」 | 34.5%/50.4% | 回答した10,312社 | 帝国データバンク(2026年5月14日) |
調査ごとに、答えたのが担当者個人か企業か、会社の規模、「AI」の定義が違うため、数字はそのまま比べられません。上の2つは、AIや会計ソフトを提供する会社が行った調査です。
メリット:経理担当者の手間は、どこで減るか
経理のAIのメリットは、担当者が請求書を「読む」、過去の仕訳を「探す」、明細と残高を「照らし合わせる」時間を減らし、確認と判断に時間を回せることです。
受け取った請求書を読み取り、登録番号まで照合できる
請求書に記載された登録番号が取引時点で有効かを確かめておけば、控除できない仕入れを支払の前に見つけられます。国税庁は、公表サイトを「受領した請求書等に記載されている番号が、『登録番号』として取引時点において有効なものかを確認するため」に使うよう案内しており、システムから照合できるWeb-APIも用意しています(利用にはアプリケーションIDの届出が要ります)。番号が有効かだけでなく、公表されている名称が請求書の発行者や取引先マスタと一致するかまで確かめると、別の事業者の番号の書き誤りも見つけられます。AIの読み取りと登録番号の照合を続けて行えば、入力と確認が一度で済むのも利点です。紙の請求書は複合機でスキャンしたPDFにして読ませますが、紙を捨てるなら、電子帳簿保存法のスキャナ保存の要件(入力の期限など)を満たす必要があります。
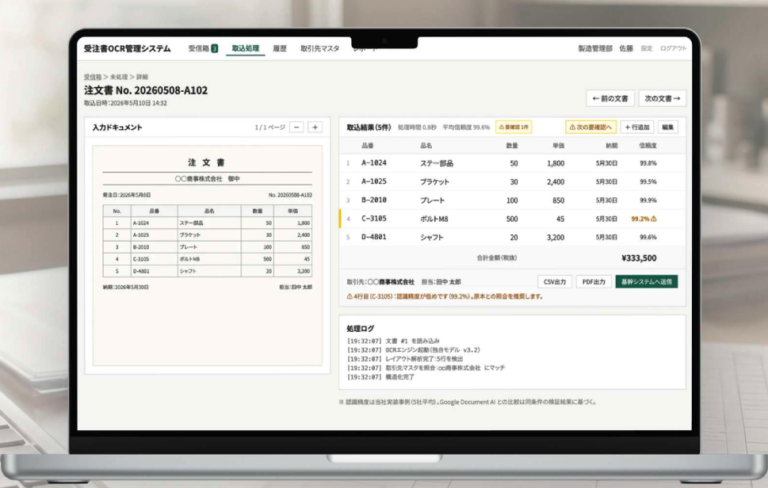
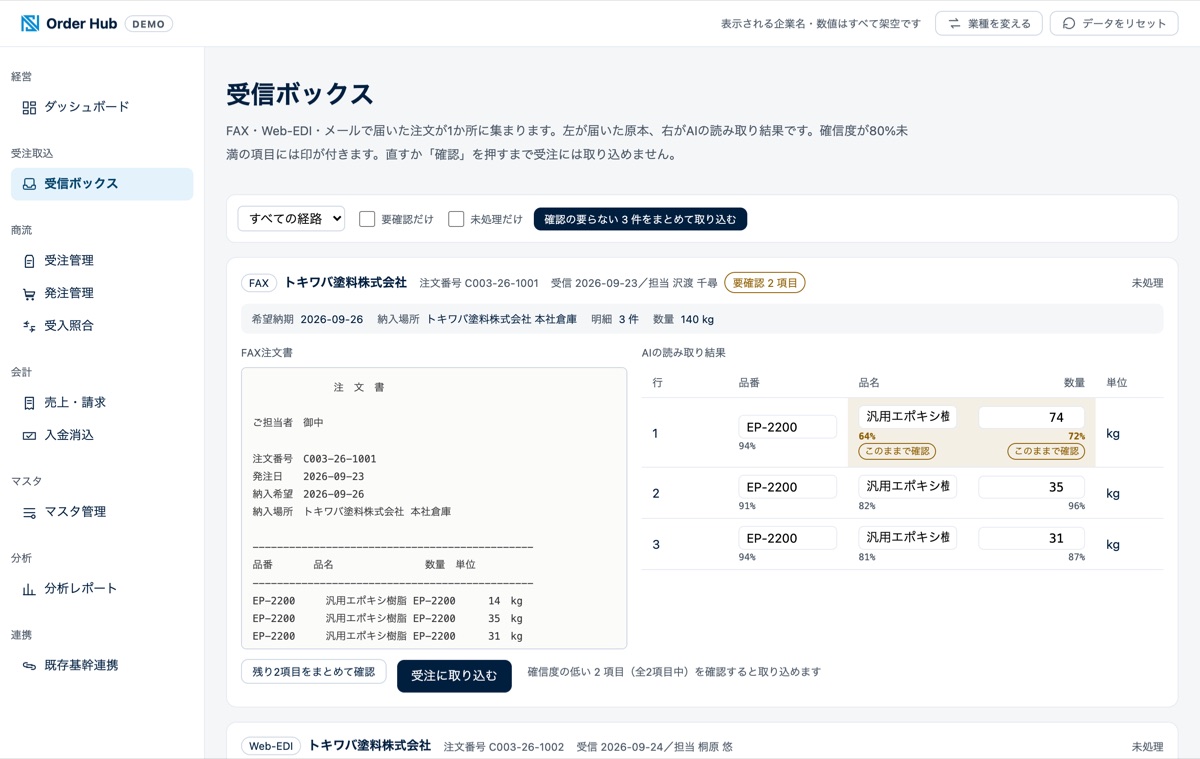
弊社が手がけた受注書OCR(AIで文字を読み取る仕組み)の開発では、担当者が全件を目視する運用から、AIが印を付けた要確認の項目だけを確かめる運用に変わりました。注文書での事例ですが、届いた帳票を読み取って人の確認を絞るという形は、請求書でも同じです。
受け取った請求書が、帳簿に載るまで
- 請求書が届く紙はスキャン・PDFはそのまま
- AIが読み取る金額・日付・取引先
- 登録番号を照合公表サイトのWeb-API
- 科目と税区分の候補過去の仕訳から
- 担当者が確定候補を直して確定
- 決裁できる人が承認支払ってよいか
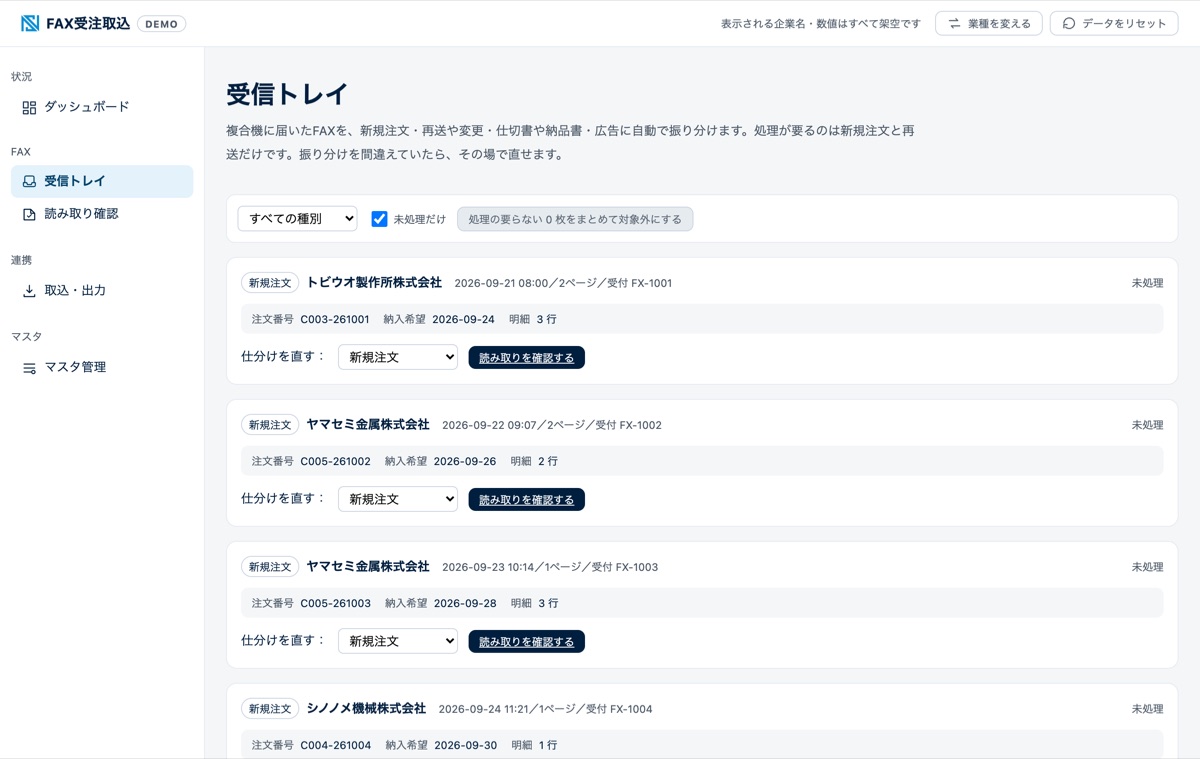
届いた書類を仕分けてから読み取る流れは、無料デモで触れます(登録不要・注文書の例です)
過去の仕訳から、科目と税区分の候補を出せる
同じ取引先の請求書は、毎月ほぼ同じ科目と税区分で計上しているかと思います。AIに過去の仕訳を参照させ、勘定科目と税区分(課税・非課税など、消費税の扱いを分ける区分)の候補を出させれば、担当者は候補を確かめて直すだけになります。大手システム会社が鉄道グループの会社の協力を得て行った検証では、基幹システムと生成AIをつなぎ、請求書からの伝票起票とチェックを自動化した場合に、伝票起票の作業を最大38%減らせると試算しました(2026年5月27日の発表資料)。これは1社の業務の件数と作業時間から積み上げた試算で、実際に減った時間ではありません。
過去の仕訳を渡すかどうかで、候補の当たり方がどれだけ変わるかを、弊社も2026年10月に架空の請求書60件で試しました。AIは商用の生成AI(Claude Sonnet 5.5)です。勘定科目の一覧だけを渡すと、正しい科目を選べたのは60件中52件でした。同じ取引先の過去の仕訳を3件ずつ(同じ内容の前月分を含む)添えると、60件すべてで正しい科目を選びました。外れた8件のうち6件は、ソフトウェアの年間ライセンス料を「通信費」に計上するといった、その会社が決めている計上の慣行でした。慣行がある取引先の18件では、仕訳を渡さないと12件、渡すと18件が正解です。残る2件は、デザインの制作費を「広告宣伝費」でなく「外注費」と判定したもので、どちらでも説明できる科目です。ただし、交際費と会議費、修繕費と固定資産のように、科目しだいで税額が変わる組み合わせもあります。個人へのデザイン料には源泉徴収も要ります。こうした項目は、AIの候補をそのまま通さず、人が確かめる対象です。
同じ取引先の過去の仕訳を当てるだけなら、会計ソフトの自動仕訳のルールでも近い結果になる可能性が高いと考えられます(弊社では比べていません)。生成AIで差が出る可能性があるのは、初めての取引先や、摘要が毎回違う請求書です(今回の検証では試していません)。この検証は、会社の慣行をAIに渡すかどうかで結果が変わることを確かめたもので、生成AIが会計ソフトの機能より優れていることを示すものではありません。
弊社の検証:AIはどこまで正しく判定したか
- 正しく判定
- 会社の慣行と違う科目
- どちらでも説明できる科目
- 請求書だけでは決められない
勘定科目(請求書60件)
- 科目の一覧だけ
- 過去の仕訳も渡す
税区分で、判断の材料が違う項目
- 経過措置の80%・70%指示に判定の基準を書いた
- 業界団体の会費課税か不課税か
同じ検証で、登録のない取引先からの請求12件(月末に納品されて翌月に請求が来る取引を含む)の経過措置は、「仕入れを行った日で80%と70%を分ける」と指示に書いておくと、12件すべて正しく判定しました。一方、業界団体の会費3件は、どちらの条件でも「課税」と判定しています。会費が課税になるかは、団体のサービスの対価にあたるか(対価性)で決まり、請求書だけでは決められません。判定が難しい会費は、団体が課税対象外として会員に通知し、支払う会社も同じ扱いにしていれば認められます(消費税法基本通達5-5-3)。こうした項目は、団体からの通知を見て人が決めます。
検証の条件を詳しく見る
架空の取引先20社から3件ずつ、合計60件の請求書を作りました。取引先名、登録番号の有無、請求日、納品日、内容、税込の金額を書いています。AIには勘定科目18種と税区分6種の一覧、経過措置の判定の基準を渡し、1件ずつ独立した会話で候補を出させました。過去の仕訳を渡す条件では、同じ取引先のほかの請求2件と、判定する請求と同じ内容の前月分1件の科目を添えています。前月分にほぼ同じ答えが書いてあるので、AIに有利な条件です。正解は作成時に決め、プログラムで照合しました。請求書は画像ではなく文字のデータで渡しているので、読み取りの誤りは含みません。経過措置の判定の基準は、どちらの条件でも指示に書いています。基準を書かない条件は試していません。
AIは2026年10月時点のClaude Sonnet 5.5で、件数の少ない架空データでの検証です。会社ごとの計上の慣行は6社に持たせています。実際の請求書は読み取りの誤りや例外がもっと多く、結果は変わります。
経費申請の規程違反に、AIが先に印を付けられる
経費精算では、上限を超えた宿泊費や、領収書の日付と申請日のずれを、担当者が1件ずつ確かめています。「経理業務のAI・DX活用に関する実態調査」(弥生調べ)でも、経理担当者がAIに任せたい業務の1位は「入力ミス・重複・不正などの自動チェック・アラート」(49.1%)でした。規程に合わない申請にAIが印を付け、担当者は印の付いた申請から確かめれば、見落としを減らしながら時間を短くできます。同じ領収書の二重の申請、休日や深夜の申請、いつもより桁が一つ多い支払のように、過去の傾向から外れた申請にも印を付けられます。AIの印は、不正だと決めたことを意味しません。担当者が申請の中身を調べ、認めるか差し戻すかを決めるのは経費を決裁する人です。
月次の照合で、ずれのある勘定から確かめられる
月次決算では、銀行の明細と預金残高、売掛金の明細と残高のように、照らし合わせる作業が締め日に集中します。AIに毎日照合させ、ずれのある勘定だけを一覧にすれば、担当者はそこから原因を調べられます。締め日に作業が集中しなくなるので、月次決算を早める助けにもなります。AIの見逃しに備えて、「ずれなし」と判定された勘定も時々抜き取りで確かめてください。
入金の消込で、組み合わせの候補を出せる
消込(届いた入金を請求と照らし合わせて、売掛金を消す作業)では、入金の名義が請求先の社名と違う、複数の請求をまとめて振り込まれた、といった入金を、ベテランの担当者しか判断できないことがあります。AIが入金と請求の組み合わせを示し、担当者は名義の違いや、まとめて振り込まれた請求の内訳を確かめてから消し込む流れです。販売管理から見た消込は、販売管理にAIを使う前に確認したいことでも扱っています。
減る時間は、入力の時間から確認の時間を引いて見積もる
AIで減るのは入力の時間で、確認の時間は残ります。月の件数×1件の入力時間から、人が確かめる件数×1件の確認時間を引いた差が、減らせる時間の目安です。件数が少ない作業では、確認の手間のほうが大きくなることがあります。月に数十件の作業は、無理にAIへ移さなくても構いません。
請求書の処理にかかる時間(月400件の場合)
デメリット:誤った仕訳は、誰が説明するのか
導入を決める前に、AIが誤ったときの説明の仕方と、承認の流れを崩さない設計も考えておきます。
AIの候補を入力と同じ手間で確かめ直すなら、手間は減らない
先の調査(従業員100名未満の会社の経理担当者515名)では、AIを導入・活用するうえでのハードルや不安として、33.4%が「AIの判定や処理結果が本当に正しいか信用しきれない」、25.4%が「AIが出した結果を人間が全件チェックする手間が発生する」を挙げています。AIが出した候補をすべて人が見直す運用のままでは、入力の手間が確認の手間に置き換わるだけです。どの取引先・どの科目ならAIの候補をそのまま通してよいかを、御社の過去の請求書と確定した仕訳で測って決める必要があります。上で紹介した弊社の検証のように、過去の仕訳を渡すかどうかでも結果は変わります。
誤った仕訳の説明責任は、会社に残る
日本公認会計士協会の研究文書(2024年8月13日)は、AIを使って経理処理や開示書類の作成を行った場合でも、会社が「その経理処理や開示内容の妥当性に関する説明責任を負うことは従来と変わらない」という立場です。そのうえで、AIの結果は、十分な知識と経験を持った人が妥当性を評価してから財務諸表の作成に使うよう求めています。研究文書は基準ではありませんが、監査人がAIを使った経理をどう見るかを知る手がかりになります。
AIが起票し、同じ人が承認すると、けん制が働かない
職務分掌とは、仕訳を作る人、確定する人、支払を決める人のように、1つの取引の担当を分けることです。上場会社が財務報告の内部統制を評価するときに使う実施基準(2023年4月改訂)は、職務の分掌として「取引の承認、取引の記録、資産の管理に関する職責をそれぞれ別の者に担当させる」ことで、担当者どうしのけん制を働かせる例を挙げています。AIが仕訳を起票し、その候補を確定した担当者がそのまま支払まで承認すると、この分担が崩れます。上場していない会社でも、考え方は同じです。経理の担当者が少ない会社なら、担当者が仕訳を確定し、社長や役員が支払を承認する形にすれば、確定と承認を分けられます。振込の実行(資産の管理)も同じ担当者が持っているなら、ネットバンキングの振込の承認を社長や役員に設定しておきます。
起票・確定・承認を、誰が受け持つか
- 起票AI
- 確定経理の担当者
- 支払の承認同じ担当者
- 起票AI
- 確定経理の担当者
- 支払の承認社長・役員
上場を準備している会社では、AIを使う業務も、業務の流れ図やリスクと統制の一覧に書くことになります。AIの候補と、確定・承認の記録をどこに何年残すかは、監査法人と先に話しておいてください。
取引先マスタと科目のルールが乱れていると、AIは誤った候補を選ぶ
同じ取引先が別々のコードで二重に登録されていたり、登録番号が入っていなかったり、同じ費用でも担当者によって科目が違ったりすると、AIは過去の仕訳から誤った候補を学びます。AIを入れる前に、取引先マスタ(取引先を登録した一覧表)と科目の当て方をそろえておく必要があります。科目の当て方が担当者の頭の中にしかないと、その人が休んだ月に締めが遅れます。過去の仕訳をAIに渡す前に当て方を書き出しておくと、属人化を減らすことにもつながります。
税制が変わるたびに、AIの判定も見直しが要る
2026年10月1日から、適格請求書発行事業者でない取引先からの仕入れで控除できる割合が、80%から70%に下がりました。AIで税区分の候補を出しているなら、請求書の日付や計上日ではなく、仕入れを行った時期で80%と70%を分けるよう、判定を変える必要があります。月末に納品されて翌月に請求が届く取引は、取り違えやすい例です。
登録のない取引先からの仕入れで、80%と70%のどちらを使うか(例)
- 9月29日納品(仕入れを行った日)この日で判定する:80%
- 9月30日80%の期間の最終日
- 10月5日請求書が届く請求日で判定すると70%:誤り
- 10月31日帳簿に計上する計上日で判定すると70%:誤り
経過措置を使う仕入れには、帳簿に経過措置の対象である旨(10月以後の仕入れなら「70%控除対象」など)を書く必要があるので、AIが作る仕訳の摘要にも入れておきます。提供元がAIのモデルを更新すると、同じ請求書でも仕訳の候補が変わることがあります。どんなときに精度を測り直すか、誰が直すかも決めておいてください。上場会社で、そのAIを使う業務が内部統制の評価の範囲に入るなら、モデルの更新はITの変更管理で扱います。外部のAIサービスを使う場合は、提供元が出している内部統制の保証報告書で確かめるか、自社で測り直すかを監査法人と決めておきます。
取引データと個人情報の扱いを決めておく
経費精算には従業員の氏名や移動の記録が、請求書には取引先担当者の名前が含まれます。個人情報を生成AIサービスに入力することについては、個人情報保護委員会が2023年6月に注意を呼びかけています。外部のAIサービスを使うなら、入力したデータが学習に使われないか、どのくらいの期間、どこの国で保存されるかを、契約と設定で確かめてください。取引先との秘密保持契約で、取引の内容を外部に預けてよいかも確かめます。担当者が個人のアカウントのチャット画面に請求書を貼り付ける使い方は、社内のルールで禁止しておくのが安全です。
| 観点 | メリット | デメリット・リスク | 打ち手 |
|---|---|---|---|
| 読み取り | 請求書を読み、登録番号まで照合できる | 読み違いはゼロにならない | 税率ごとの合計と消費税額を検算し、合わない請求書と自信のない項目を人の確認に回す |
| 仕訳 | 過去の仕訳から科目と税区分の候補を出せる | 全件を見直すなら手間は減らない | 候補を通してよい取引先・科目を、過去の仕訳で測って決める |
| 経費 | 規程に合わない申請に先に印を付けられる | 規程の変更に合わせて判定を直す必要がある | 経理部門で、規程の改訂を管理する担当者を決める |
| 照合 | ずれのある勘定だけを一覧にできる | 「ずれなし」の見逃し | ずれなしの勘定も抜き取りで確かめる |
| 統制・記録 | 誰が何を確定したかを記録に残せる | AIの起票と人の承認が同じ流れに混ざる | 確定する人と承認する人を分け、修正前の値を消さない |
| 情報 | 社内の規程を根拠にした判定ができる | 取引データ・個人情報の学習利用・保存・海外での処理 | 学習・保存期間・処理する国を契約と設定で確かめる |
試す前に、経理部門で何をそろえればよいか
会計ソフトのAI機能を試すときも、依頼先に相談するときも、次の4つがそろっていると、精度を御社のデータで測れます。上司への報告の材料にもなります。
作業ごとの月間件数と処理時間を、担当者に聞く
受け取った請求書の入力、経費申請の確認、月次の照合のそれぞれについて、月に何件あり、1件に何分かかっているかを聞きます。件数が多く時間のかかる作業が、最初にAIを試す候補です。
過去3か月分の請求書と、確定した仕訳をそろえる
AIの候補と、人が確定した仕訳を突き合わせれば、AIの精度を御社のデータで測れます。メールで受け取った請求書は、電子取引データとして保存しているはずの元のファイルを使います。
取引先マスタの登録番号と、科目の当て方を点検する
取引先の重複、登録番号の未登録、担当者によって違う科目の当て方を洗い出します。2026年10月から、登録のない取引先からの仕入れは控除できる割合が下がりました。登録の有無が控除額に直結するので、AIより先にマスタを直す値打ちがあります。
会計ソフトのAI機能を先に試し、足りない部分だけを2〜3社に聞く
1から3の材料で、いま使っている会計ソフトのAI機能を試します。確認の手間が減らない部分が残ったら、その部分だけを、同じ材料を渡して2〜3社に相談してください。各社の回答で、検証に使うデータ・測る項目・期間が具体的に示されているかを比べてください。
試し始めてから最初の1〜2か月は、これまでどおり人が入力し、AIの候補と見比べます。AIの候補を人が直した割合を取引先ごとに週単位で記録し、その割合が下がって落ち着いた取引先から、候補を確かめて確定するだけの運用に切り替えます。切り替えたあとも、確認に回さず通した候補を毎月抜き取り、科目・税区分・金額のそれぞれで誤りの割合を数えます。会費の課税判定のように請求書だけでは決められない項目は、最初から人が判断する項目として分けておくと、切り替えの判断がぶれません。
ここまでのまとめ|社内の報告にそのまま使えます
- AIに任せやすい請求書の読み取りと登録番号の照合、科目と税区分の候補、経費申請の規程チェック、月次のずれの一覧
- 人が決める支払の承認、仕訳の確定、経費として認めるか、決算の数字、税額が変わる科目の判断と源泉徴収
- 記録に残すAIの候補、確定した人と日時、承認した人、修正前の値、使ったモデルと指示文の版
- 効果の目安月の件数×1件の入力時間から、人が確かめる件数×1件の確認時間を引く(月400件・4分なら差は月約23時間。仮の数字)
- 始める前にそろえる作業ごとの件数と時間、過去の請求書と確定した仕訳、取引先マスタの登録番号、会計ソフトのAI機能を試した結果
会計ソフトのAI機能で足りるのは、どこまでか
会計ソフトの会社自身も、標準のAI機能と、会社ごとの作り込みを分けています。ある大手の会計ソフト会社は公式サイトで、標準のAI機能とは別に、「独自の経理フローやルールがあるものの、開発人員がいない企業向け」の個別構築を用意しています(2026年10月8日閲覧)。別の会計ソフト会社も、AIが作った下書きを人が確認・承認する流れと、AIの操作の記録を備えたサービスを発表しています(2026年4月7日発表)。
会計ソフトのAI機能で足りるかの見分け方
問1 経理の業務を、会計ソフトの標準の流れに合わせられるか
問2 複数のシステムをまたぐ照合か、独自の承認の流れがあるか
会計ソフトを選んでいる最中なら:提供元に聞いておく3つの質問
いま会計ソフトやERPを比べているなら、AIを使うかどうかが決まっていなくても、提供元に次の3つを聞いておいてください。後からAIを足しやすい製品を選べます。
| 聞くこと | なぜ聞くか |
|---|---|
| AIの候補と、確定した値・承認者を別々に記録できますか | 誰が何を決めたかを、税務調査や監査で説明できる |
| 元の請求書のファイルを、仕訳に紐づけて保存できますか | 電子帳簿保存法の保存と、AIの読み取り結果の確認に使える |
| 仕訳をCSVやAPIで外から取り込めますか。操作の記録は残りますか | 周辺の仕組みで作った候補を、人の承認つきで取り込める |
- デモで請求書がうまく読めたので全件を自動にしたが、取引先ごとの例外が多く、確認の手間がかえって増えた
- AIの候補を確定した担当者が、そのまま支払も承認する流れになっていた
- インボイスの経過措置が変わったとき、AIの判定ルールを直す担当が決まっていなかった
経理のAIを現場で使い始める手順は経理×AI活用の導入ガイドで、帳票の読み取りを入れる手順は帳票OCR自動化の5つの手順でまとめています。
経理のAIを任せる会社は、何で見分けるか
先の経理向けAIサービス会社の調査では、AIの課題に「既存業務システムとのデータ連携やシステム連携が円滑でない」を挙げた経理担当者が28.1%いました。依頼先を比べるときは、AIの技術力より先に、次の5点を見ます。
会計ソフトの標準機能で足りる範囲を、先に示すか
会計ソフトを試しても残った作業を依頼先に見せ、それを作る必要がある理由を説明してもらってください。標準機能で済む部分まで見積もりに含まれていないかも見ます。最初の提案が「経理を丸ごとAIで自動化します」だったら、少し立ち止まってください。標準機能で済む部分まで作ると、保守の負担が長く続きます。
会計ソフト・ERP・経費システムのどの値を採用し、どうつなぐか決めているか
取引先や科目は、どのシステムの値を採用するかを先に決めます。依頼先には、その前提でAIの候補を会計ソフトに取り込む方法を説明してもらってください。採用する値が曖昧だと、AIの候補と会計ソフトの数字が合わなくなります。
御社の過去の請求書と仕訳で、精度を測って示すか
測る項目は「誤った仕訳の割合」「人の確認に回る割合」「1件あたりの確認時間」の3つを先に決めておくと、効果を判断しやすくなります。どの取引先・科目なら候補をそのまま通してよいかを、数字で提案してくれるかを見ます。
担当者の役割分担と操作の記録まで、設計に含めているか
上のまとめに挙げた記録の項目を1件ずつ残す設計になっているか、確定する人と承認する人を同じにしない流れになっているかを確かめます。
税制改正やモデル更新のときに、測り直す体制と契約か
税制や社内規程が変わったとき、モデルが更新されたときに精度を測り直し、判定を直す体制があるかを確かめます。経済産業省の「AIの利用・開発に関する契約チェックリスト」(2025年2月18日)は、準委任(作業を行うこと自体を約束する契約)か請負(完成を約束する契約)かの分類を抽象的に議論するより、成果の内容と水準をどこまで求めるかが重要な論点になることが少なくないとしています。測り直しの担当と費用を誰が持つかも、契約で決めておきます。
商談では、次の質問をそのまま使えます。
| 確認点 | 依頼先に聞く質問 | 安心できる答えの例 |
|---|---|---|
| 1 標準機能との切り分け | 当社の会計ソフトのAI機能で足りない部分はどこですか | 標準機能を試した結果を見たうえで、作る範囲を絞って提案する |
| 2 つなぎ方 | 取引先や科目は、どのシステムの値を採用しますか | 採用する値と取り込み方を図で示す |
| 3 精度の測り方 | 当社の過去の請求書で精度を測れますか | 検証の件数と期間、測る指標を先に決める |
| 4 分担と記録 | AIの候補を確定した人と承認した人を、後から追えますか | 確定者と承認者を分ける流れと、記録の残し方を説明する |
| 5 稼働後 | 税制が変わったとき、誰が判定を直しますか | 測り直しの手順と費用の扱い、手作業へ戻す手順を示す |
依頼先の種類ごとに、向いている場面は違う
頼める先を、この記事では便宜上5つに分けました。どれが優れているかは、御社の状況によって変わります。弊社は最後の、業務システムとAIを両方開発する会社にあたります。会計ソフトの標準機能で足りるなら、開発会社に頼む必要はありません。
| 依頼先の種類 | 向いている場面 | 確認しておきたい点 |
|---|---|---|
| 会計ソフトのAI機能 | 経理の流れを製品の標準に合わせられる | 自社の例外や独自の承認に対応できるか。AI機能の追加費用と、使えるデータの範囲 |
| 会計ソフト会社の構築パートナー | 使っている会計ソフトの中で、独自のルールを組みたい | 会計ソフトの外にある販売管理や経費システムとつなげるか |
| 大手のシステム会社 | 全社のERPをまとめて入れ替える | AIの部分の担当者と再委託先。検証の段階を契約で区切れるか |
| AIを専門とする開発会社 | 新しい使い方を検証したい | 会計ソフトや販売管理とつなぐ実績、税務・会計の知識 |
| 業務システムとAIを両方開発する会社 | 複数のシステムをまたぐ照合など、標準に合わない部分だけを補いたい | 独自に作った部分は保守が続く。担当者が抜けたときの代替体制と、再委託の有無 |
AI開発を内製するか外注するかの分かれ目はAI開発の外注と内製の分岐点で整理しています。
弊社が経理のAIを手伝うなら、どう進めるか
先にお伝えすると、弊社がHPで紹介している事例に、経理・会計を対象にした開発事例はまだありません。帳票の読み取りを扱った受注書OCRの開発と、経理の担当者も受講した研修で、次のように進めました。経理向けの開発でも、同じ手順で進めます。
- 御社の帳票で精度を確かめてから、範囲を決めます受注書OCRは、取引先ごとに違う注文書のサンプルで、事前に精度を確かめられる形にしています。請求書でも、同じように御社の帳票で先に測ります。根拠:受注書OCRの開発事例
- 自信のない項目だけを、人の確認に回します受注書OCRでは、読み取りの信頼度が低い項目を自動で人の確認に回し、担当者は「要確認」の分だけを見る形にしました。精度が100%でなくても回る仕組みにしておけば、全件を見直す運用に戻らずに済みます。根拠:受注書OCRの開発事例
- AIに読ませてよいデータの線引きを、先に決めます営業・事務・経理・製造の社員が受講した研修では、普段扱っている書類のうちAIに読ませてはいけないものを事前のヒアリングで確かめ、データの線引きを自社のルール案にするコマを設けました。根拠:建材メーカーでの研修事例
インボイスや電子帳簿保存法は、AIとどう関わるか
AIのために新しく覚える法律は、ほとんどありません。AI推進法(2025年9月全面施行)に罰則はなく、国の「AI事業者ガイドライン」にも法的な拘束力はありません。経理で守ることは、インボイス制度、電子帳簿保存法、内部統制から来ます。2026年10月には、登録のない取引先からの仕入れで控除できる割合が80%から70%に下がり、登録番号の確認で控除額が変わる幅が広がりました。
登録のない取引先からの仕入れの控除割合
法令ごとの注意点を詳しく見る
| 法令・基準 | 経理のAIで気をつける点 |
|---|---|
| インボイス制度(受け取る立場) | 仕入税額控除には、帳簿と請求書等の保存が要る。受け取った請求書の登録番号が取引時点で有効かは、国税庁の公表サイトで確かめられ、システムから照合できるWeb-APIもある。経過措置を使う仕入れは、帳簿に経過措置の対象である旨(10月以後の仕入れなら「70%控除対象」など)を書き、区分記載請求書と同じ事項が書かれた請求書等も保存する。2026年10月1日以後に始まる課税期間からは、1つの取引先からの課税仕入れが年に税込1億円を超える部分には経過措置を使えない(それまでは10億円)。税込1万円未満の仕入れは、基準期間(原則として2年前)の課税売上高が1億円以下などの事業者なら、2029年9月30日までの取引について帳簿の保存だけで控除できる |
| 電子帳簿保存法(電子取引) | メールやWebで受け取った請求書は、電子取引データとして保存する。AIで読み取ったあとも、元のファイルを消さない。改ざんを防ぐ措置と、原則として取引年月日・金額・取引先で検索できることが要件(会社の規模などによる緩和がある) |
| 電子帳簿保存法(スキャナ保存) | 紙で受け取った請求書を読み取って紙を捨てるなら、スキャナ保存の要件を満たす必要がある。業務の処理の期間を経て入力する方式では、最長で受領から2か月とおおむね7営業日以内に入力する |
| 内部統制(上場会社とその子会社) | 実施基準は、取引の承認・記録・資産の管理を別の者に担当させる職務分掌を例に挙げている。AIによる起票は「記録」にあたり、仕訳の確定と支払の承認は、それぞれ別の人が行う。モデルの更新はシステムの変更として、承認と記録の手続きに乗せる |
| 個人情報保護法 | 経費精算の申請者や取引先担当者の氏名をAIに入力するときは、利用目的の範囲内か、委託先として監督する必要があるかを確かめる。提供事業者が海外にある場合の扱いも確認する |
内容は2026年10月8日時点の公表資料をもとにしています。自社の保存方法が電子帳簿保存法の要件を満たすか、AIを使った経理が監査でどう見られるかは、会社ごとに答えが変わります。顧問の税理士や監査法人に確認してください。
経理まわりで、弊社が手がけた開発と研修
経理の開発事例ではありませんが、帳票の読み取りと、AIに読ませるデータの線引きで、経理にも当てはまる2件を紹介します。
 開発事例|製造業・卸売・小売受注書OCR&管理システムFAX・紙・PDFの注文書を読み取り、読み取りの信頼度が低い項目に印を付けて、人の確認に回す仕組みです。請求書の読み取りにも同じ考え方を使えます。事例を読む
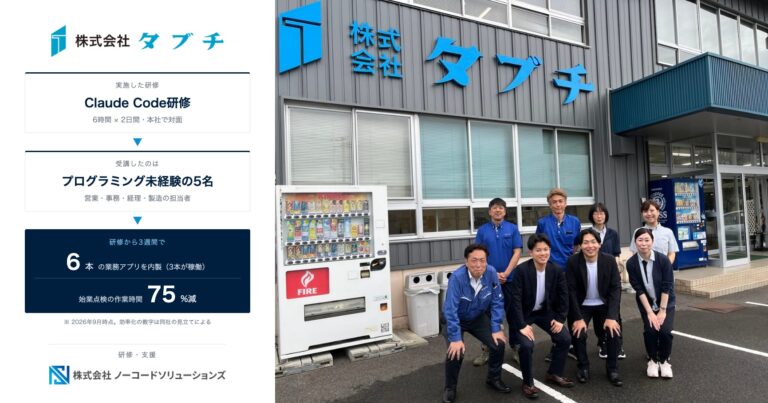
- 研修事例|建材メーカー・株式会社タブチ様営業・事務・経理・製造の5名が受講営業・事務・経理・製造の5名(全員プログラミング未経験)が受講し、AIに読ませてよいデータの線引きを自社のルール案にするコマも受けました。研修のあとの3週間で、受講者が業務アプリ6本を作りました。事例を読む
無料デモ|登録もインストールも要りません
読むより、触ったほうが早いかもしれません
経理専用の画面ではありませんが、届いた書類の読み取り、仕入先への手配と受入の照合、売掛・買掛の残高や請求・入金の流れを、架空のデータで動かせます。画面の並びより、御社の経理でどこに確認の手間が残りそうかを見てみてください。
よくある質問
まとめ|経理のAIは、会計ソフトで試してから作る範囲を決める
依頼先の検証結果は、正解率だけでなく、担当者の確認時間と、誰が確定し誰が承認したかの記録まで比べてください。確認の手間が入力の手間より大きいなら、AIに任せる範囲を見直します。
2026年10月の経過措置の変更をきっかけに、取引先マスタの登録番号を先に整えておくと、AIを入れたときの照合も正確になります。保存の方法と承認の流れは、顧問の税理士や監査法人とあわせて確認してください。
弊社は京都市左京区(百万遍)を拠点に、業務システムとAIの開発を、作業の洗い出しから運用まで担っています。会計ソフトの機能で足りるかを見極める段階からご相談いただけます。
登壇・セミナー実績
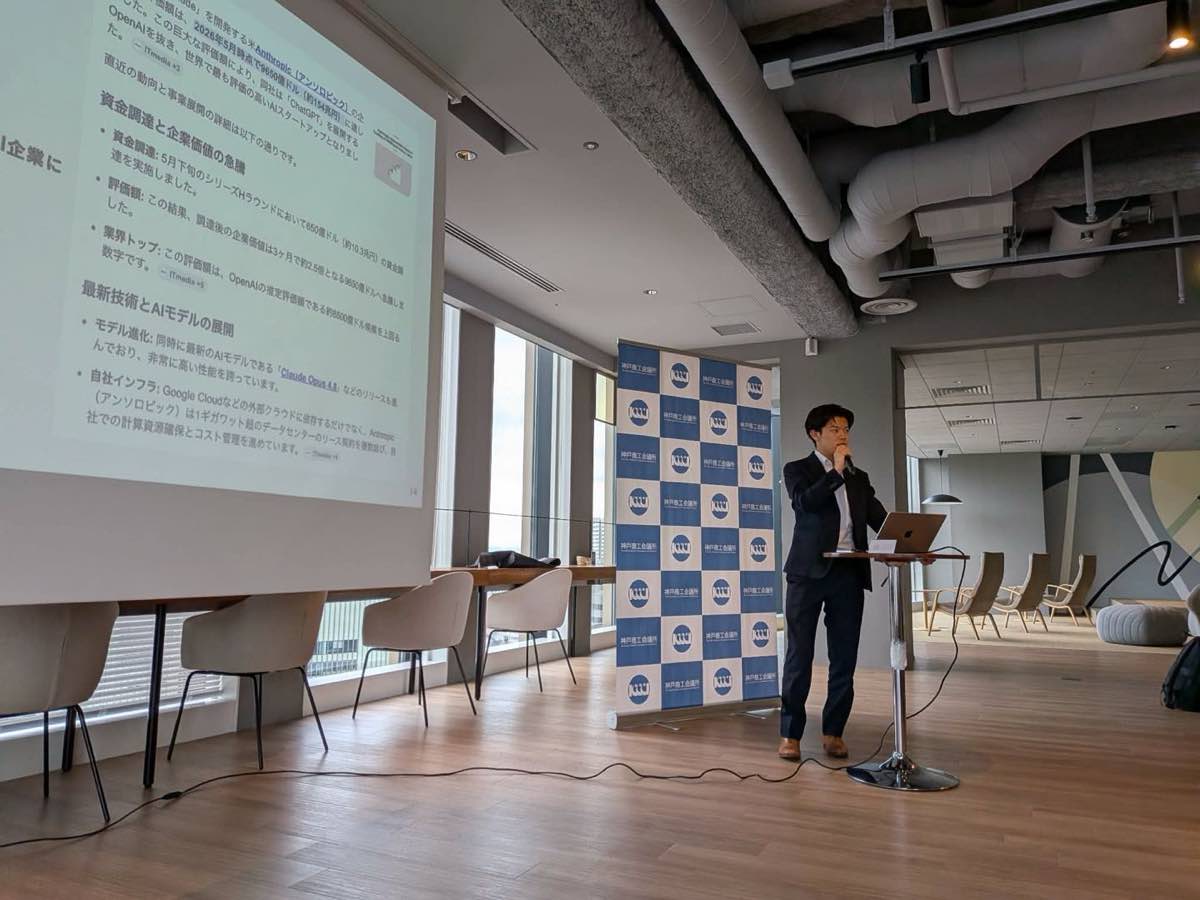
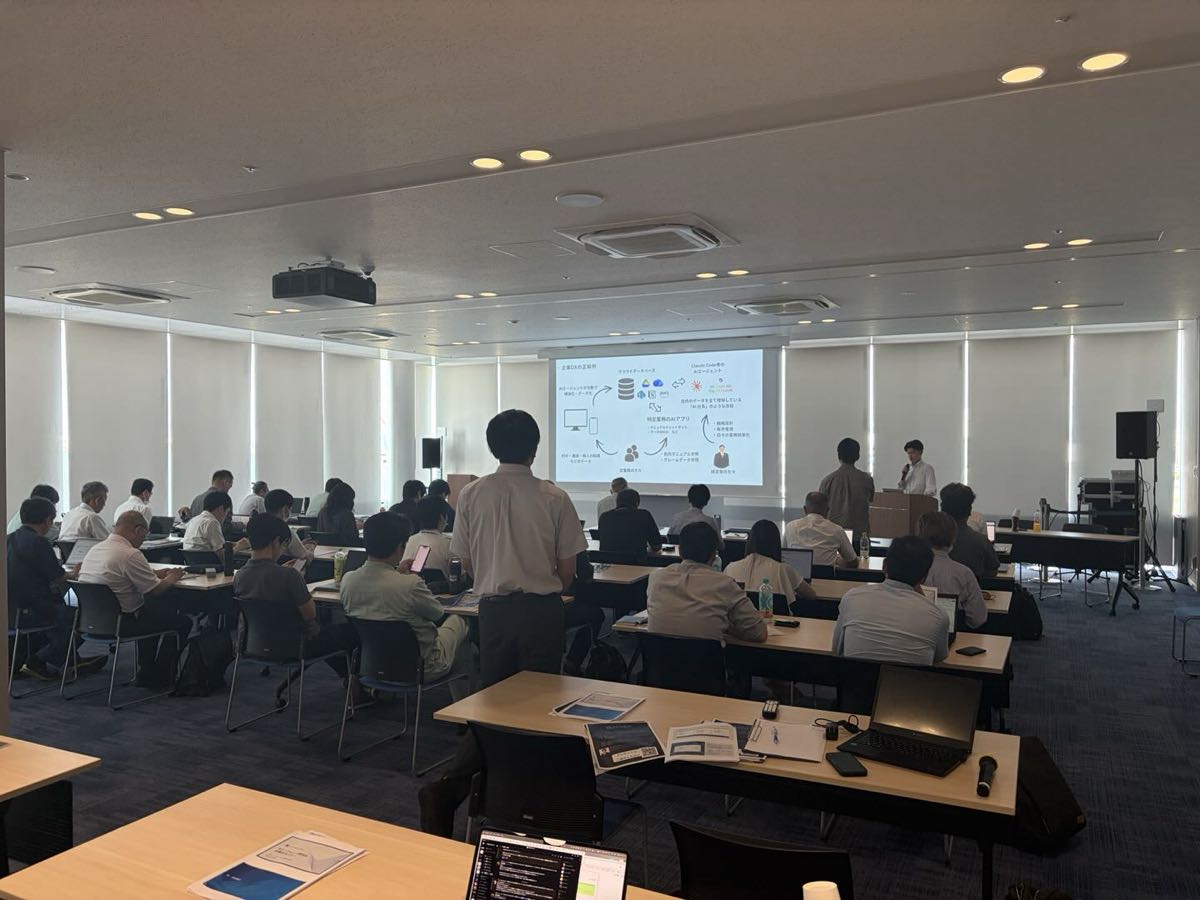
神戸商工会議所・石川県庁など、各地の商工会議所や自治体でAI活用セミナーに登壇しています。
ご相談と資料
読んだ内容を、
自社の業務に当てはめたい方へ
どの業務から手を付けるか、何を作るかが決まっていなくても構いません。30分の無料相談で、今の状況から伺います。
ご相談はオンラインでも、京都・百万遍のオフィスでもお受けします。秘密保持契約を先に結ぶこともできます。


コメント